Herkese selamlar.
Chris Hohn tarzını en sevdiğim yatırımcılardan biri ve portföyündeki değişimleri de yakından takip ediyorum. Ünlü yatırımcı 2026 yılının 2. çeyreğinde portföyüne ABD’de faaliyet gösteren 2 yeni hammadde şirketi ekledi.
Bugün, TCI Fund Management’in %1,37’sini oluşturan Vulcan Materials Company’i yakından inceleyeceğim ve oluşturacağım uzun vadeli portföye uygun olup olmadığını bulmaya çalışacağım.
Kriterlerim:
- Güçlü hendeğinin olması. Rekabetten ve mümkünse ekonomik döngülerden etkilenmemesi.
- Güvenlik marjı uygulayarak alım yapabilmem için fiyatının alım için uygun olması.
Gelin dünyanın en sıkıcı işlerinden biri olan agrega madenciliği yapan bu şirketi biraz daha yakından tanıyalım.
Hadi başlayalım.
Vulcan Materials Ne İş Yapıyor
- Vulcan Materials Company ABD’nin en büyük agrega (kırma taş, kum, çakıl) üreticisi. Kısaca yerden taş çıkarıp satıyor. Yükte ağır pahada hafif bir ürün. Borsa kodu: VMC.
- Hisse fiyatı 244,50 dolar (18 Eylül 2026 itibari ile). Piyasa değeri ise 31,6 milyar dolar.
- Şirketin hisse sayısı 130 milyon civarında. Hisse geri alım programı var.
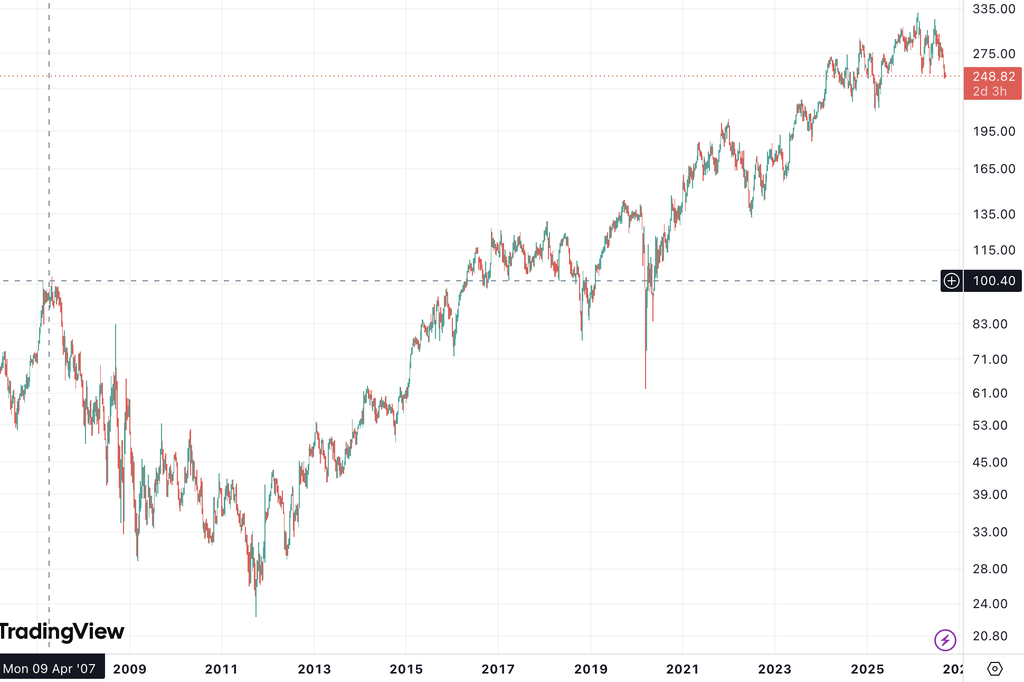
Yukarıdaki grafikte şirketin dolar bazlı hisse grafiğini görüyoruz. Özellikle dikkatimi çeken, Küresel Finansal Krizden sonra toparlanması yıllar almış olması.
Şirketin büyük bir navlun avantajı var. Bu avantajı yerel fiyatlama gücünü destekleyebilir fakat inşaat talebindeki düşüşün getireceği fiyat düşüşüne karşı satış miktarını koruyamaz.
Şirket hakkında genel bir bilgilendirme yapmış oldum. Şimdi de hisse fiyatı hakkında biraz bilgi vereyim.
| Kalemler | Değer (Dolar) |
|---|---|
| Fiyat | 244,50 |
| 52 hafta bandı | 244,50 – 331,09 |
| Dipten uzaklık | %0 |
| Zirveden uzaklık | −%26.3 |
| Piyasa değeri | 31,60 milyar |
| Son 12 ay (bundan sonra TTM diyeceğim) ciro | 8,12 milyar |
| TTM net kâr | 1,12 milyar |
| TTM Hisse Başı Kâr | 8,48 |
Ocak 2026’da şirketin üst yöneticiliğine Ronnie Pruitt atanmış. Tom Hill de Yönetim Kurulu Başkanlığına geçmiş.
Eğer uzun vadeli bir şirkete ortak olacaksak şirketi kimin yönettiği de çok önemli oluyor. Yeni CEO şirketin saf agrega üreticisi kimliğini sürdüreceğini ve portföyü sadeleştireceğini söylüyor. 2021 yılından beri şirketin içinde.
Fakat nasıl bir sermaye tahsisçisi olduğunu bize zaman gösterecek. Bu da şirket ortakları için çok önemli olacak.
Bu arada Peter Lynch’in çok sevdiğim bir sözü var. Onu da sizinle paylaşayım.
Herhangi bir ahmağın yönetebileceği bir şirkete yatırım yapın. Çünkü er ya da geç muhtemelen bir ahmak onu yönetecektir.
Peter Lynch
Şimdi de şirketin faaliyet kollarına ve bu faaliyet kollarının ciro ve brüt kâra katkısına bakalım.
Faaliyet Kolları (2. Çeyrek İçin)
Şirket agrega ağırlıklı bir yapıda. bunun yanında küçük de olsa asfalt ve beton üretimi ve satışı da var.
| Faaliyet Alanları | 2026 2. Çeyrek Cirosu | 2025 2. Çeyrek Cirosu | 2. Çeyrek 2026 Brüt kâr | 2. Çeyrek 2025 Brüt kâr |
|---|---|---|---|---|
| Agrega | 1,763 milyar dolar | 1,650 milyar dolar | 567 milyon dolar | 560 milyon dolar |
| Asfalt | 330 milyon dolar | 369 milyon dolar | 50 milyon dolar | 57 milyon dolar |
| Beton | 187 milyon dolar | 221 milyon dolar | 8 milyon dolar | 9 milyon dolar |
| Toplam | 2,280 milyar dolar | 2,240 milyar dolar | 625 milyon dolar | 626 milyon dolar |
| Eliminasyon | -$124 milyon dolar | -$138 milyon dolar | — | |
| Konsolide | 2,156 milyar dolar | 2,102 milyar dolar | 626 milyon dolar | 625 milyon dolar |
Agreganın ağırlığı
Şirket gelirlerini ağırlıklı olarak agregadan elde ediyor demiştik. Yeni CEO bunu daha da arttırmak istiyor.
- Bütün satışlar içerisinde agreganın ağırlığı %77,3.
Yani şirket agrega fiyatlarına, dolayısıyla özellikle altyapı inşaatı ve gayrimenkul sektörüne göbekten bağlı durumda.
Şimdi de ortaklık yapısına geçelim.
Ortaklık yapısı
Dağınık bir ortaklık yapısı var. En büyük ortak Vanguard.
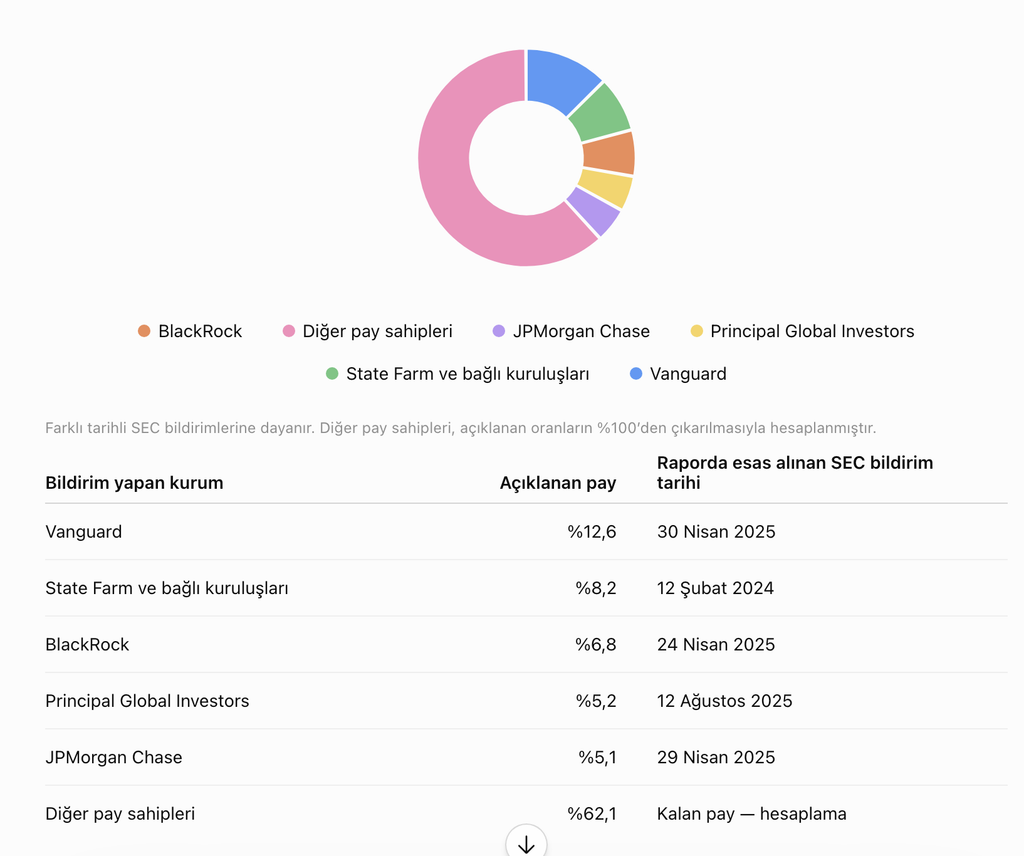
Grafikten de görüleceği gibi kurumsal yatırımcı tabanı sağlam bir şirket.
Gelelim şirketi Chris Hohn’un neden almış olabileceğine ve benim neden ilgimi çektiğine.
Navlun Hendeği
Agrega yükte hafif bir ürün. Tonu 23-24 dolara satılıyor. Maden ocağından uzaklaştıkça navlun maliyeti ürün fiyatını hızla geçebiliyor. Kamyonun yakıtı, sürücünün maaşı, kamyonun amortismanı vs derken kendinizi ürünün fiyatından daha fazla taşıma ücreti öderken bulabilirsiniz.
Bu da her agrega ocağının kendi bölgesi dışında çok az rakibi olması anlamına geliyor. Genellikle dışarıdan hiç rekaber olmuyor. Belli bölgede ikili üçlü yapılar ile rekabet ediliyor.
Bunun yanında yeni maden ocağı açmak için ruhsat almak yıllar sürer. Üstelik her türlü madencilik, düzenleyicilerin perspektifinden çevre dostu olmadığı için de çoğu zaman işleyen ve bölgeye yeten ocaklara yeni bir ekleme yapılmaz. Bu da pazarda tekli, ikili ya da en fazla üçlü bir rekabet yapısı doğurur.
Warren Buffett’ın en sevdiği şirketlerden bir tanesi See’s Candy şirketidir. Yıllardır benzer miktarda şekerleme ve çikolata satmasına rağmen Warren Buffett fiyatları sürekli enflasyonun üzerinde arttırdı ve bu da kârın yıllar içinde daha fazla artmasına sebep oldu. Bu kâr da daha sonra yeni şirketlerin alımlarında kullanıldı.
Vulcan Materials bir See’s Candy mi? Onu şu an bilmiyoruz. Döngüsellik çok önemli.
Şimdi de şirketin çeyrekler arası durumuna bakalım.
2025-2026 2. Çeyrek Karşılaştırması
İnşaat işlerinde mevsimsellik olduğu için 2026 ve 2025 yıllarının aynı çeyreğini karşılaştırmak daha faydalı olacak. Şimdi de ton başına kârlılık gibi önemli verilere bakalım.
| Ölçü | 2026 2. Çeyrek | 2025 2. Çeyrek | Değişim |
|---|---|---|---|
| Sevkiyat | 59,9 milyon ton | 59,3 milyon ton | +%1,0 |
| Navlundan arındırılmış ton fiyatı | 22,97 dolar | 22,11 dolar | +%3,9 |
| Brüt kâr/ton | 9,47 dolar | 9,44 dolar | +%0,3 |
| Nakit brüt kâr/ton | 12,02 dolar | 11,88 dolar | +%1,2 |
Önemli Not: Satış hacmi yatayken fiyatı %3,9 arttırmayı başarmışlar. Normal bir emtia faaliyetinde genellikle hacim artışı fiyatlama gücünü de birlikte getirir.
Fakat tabii ki her şey güllük gülistanlık değil. Ton başına fiyat 0,86 dolar artarken nakit brüt kâr/ton artışı 0,14 dolar olmuş. Fiyat artışının birim nakit brüt kâr artışına yansıması %16 civarında olmuş.
Bunun sebebi de hepimizin başını derde sokan yüksek enerji maliyeti şirkete 2026 2. çeyrekte 40 milyon dolar yük getirmiş.
FİNANSAL DURUM
Finansal tablolar bize belli bir zamanda ne olduğunu açıklar. Olayların neden olduğunu ya da ileride ne olacağını açıklamaz.
Biz ise belirsiz bir gelecek için bugünkü bilgimizle bir karar veririr. Pozisyon alırız ya almayız.
Gelir tablosu
| Kalem | 2026 2. Çeyrek (3 ay) | (2025 2. Çeyrek ay) | 2026 – 6 Aylık | 2025 – 6 Aylık | 2025 Yılı Tamamı |
|---|---|---|---|---|---|
| Ciro | 2.156 milyon dolar | 2.102 milyon dolar | 3.912 milyon dolar | 3.737 milyon dolar | 7.941,1 milyon dolar |
| Brüt kâr | 626 milyon dolar | 625 milyon dolar | 1.048 milyon dolar | 991 milyon dolar | 2.174,6 milyon dolar |
| Düzeltilmiş FAVÖK | 654 milyon dolar | 660 milyon dolar | 1.101 milyon dolar | 1.070 milyon dolar | 2.323,6 milyon dolar |
| Net kâr | 323 milyon dolar | 321 milyon dolar | 488,9 milyon dolar | 449,8 milyon dolar | 1.076,7 milyon dolar |
| Hisse Başı Kâr | 2,59 dolar | 2,45 dolar | 3,93 dolar | 3,45 dolar | 8,00 dolar |
Şimdi de 30 Haziran 2026 itibari ile bilançonun fotoğrafını çekelim.
Bilanço (30 Haziran 2026 İtibari ile)
| Kalem | Değer |
|---|---|
| Toplam borç | 4,364 milyar dolar |
| Nakit | 289 milyon dolar (kısıtlanmış nakit dahil) |
| Net borç | 4,076 milyar dolar |
| Toplam borç / TTM FAVÖK | 1,9x |
| Net borç / TTM FAVÖK | 1,7x |
| TTM Düzeltilmiş FAVÖK | 2,354 milyar dolar |
| FAVÖK marjı (TTM) | %29,0 |
| ROCE (2022-2023-2024 ve 2025 için sırasıyla) | %12,8 — %15,8 — %13,9 — %14,9 |
| ROIC (2022-2023-2024 ve 2025 için sırasıyla) | %6,6 — %9,2 — %9,0 — %9,0 |
Şirket Elde Ettiği Nakdi Hissedarlara Nasıl Dağıtıyor
Şirket saf bir temettü hissesi değil. Temettü verimi yıllık %0,83. Fakat sermaye dağıtımı sadece temettü vermek ile sınırlı değil. Ayrıca hisse geri alımı da yapıyorlar. 2025 yılının tamamında 438 milyon dolarlık geri alım yapmışlar ve 260 milyon dolar da temettü dağıtmışlar. Yani hissedarlara 2025 yılında bugünkü piyasa değerinin %2,21’ün kadar dağıtım yapmışlar.
| Dönem | Geri alım | Temettü | Toplam |
|---|---|---|---|
| 2025 Yılı Tamamı | 438 milyon dolar | 260 milyon dolar | 698 milyon dolar |
| 2026 2. Çeyrek | 250 milyon dolar | 68 milyon dolar | 318 milyon dolar |
- Şirket 2025 yılının tamamında bugünkü piyasa değerinin %2,21’i kadar hissedarlara sermaye dağıtımı yapmış.
- 2026’nın 2. çeyreğinde ise $250 mn geri alım gerçekleştirmiş.
- Çeyreklik temettü 0.49 dolardan %6.1 artışla 0,52 dolara yükselmiş.
- Dağıtım oranı %24,5. Bu kalan tutarın şirket bünyesinde kalmakta olduğunu gösteriyor. (Geri alımlar da kalan bu tutardan yapılıyor).
ABD’de kaliteli ve bileşik getiri ile büyüyen şirketler sermayeyi ağırlıklı geri alımla hissedarlarına dağıtır. Sadece temettü getirisine bakarak ilerlemek doğru sonuç vermez. Fakat geri alımın bir bedeli de var. Temettü hissedar olarak cebinize para koyarken geri alımlarda nakit yerine şirketteki sahiplik oranınızı arttırırsınız. cebinize para girmez. Ayrıca her geri alım yapan şirketin dolaşımdaki hisseleri azalıyor demek de yanlış olur. Net geri alıma bakmak gerekir.
Şu anda ABD 10 yıllık tahvilinin getirisi %5’e yaklaşmış durumda. Benim için dağıtılan sermayenin hisse fiyatına oranı olan %2,21, ABD 10 yıllık tahvil faizi getirisine ne kadar yaklaşırsa o kadar iyi demektir. Bunun da faaliyet kârından kaynaklanması gerekir. Varlık satışı gibi kalemlerin dağıtılmasını ayıklamak lazım.
Şimdi de ton başı kârlılığa bakalım. Bu gelecek getirilerin göstergesi olacak.
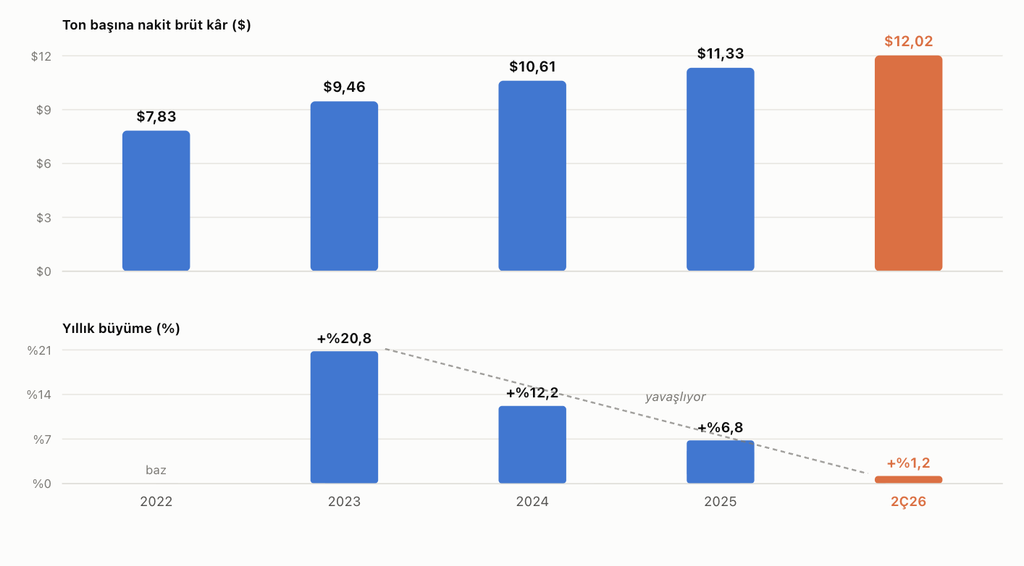
Görüldüğü gibi ton başına nakit brüt kâr artıyor fakat bu oranın yıllık büyüme hızı düşmüş durumda. Hatta durma noktasına gelmiş. Bu da yatırımcı olarak benim daha düşük bir fiyatla hisseyi almayı talep etmeme sebep oluyor.
Şimdi de şirketi takip ederken özellikle nelere dikkat etmemiz gerekiyor ona bakalım.
Takip Etmemiz Gerekenler
- Şirketlerle ilgili takip etmemiz gereken en önemli haberler ABD’de altyapı yatırımları ilgili yasalar olmalı çünkü şirketi doğrudan etkiliyor. (Build America 250 Act gibi). Bu yasa özellikle altyapı yatırımlarına verdiği teşviklerle şirketin ürünlerine talebi arttırabilir.
- Öte yandan veri merkezleri gibi yatırımlar kısa vadede bir coşku yaratsa da agrega yoğun yatırımlar değil. Yönetimin de görüşü bu yönde. Şirket için en önemli şey kamu/altyapı yatırımları.
Şirket Benim İçin Ucuz mu Pahalı mı?
Vulcan Materials dibine kadar döngüsel bir şirket. Yani faaliyetleri ve dolayısı ile kârı dönemin şartlarına göre artıp azalıyor. Bu tür şirketlerde F/K ya da FD/FAVÖK oranına bakmak yanıltıcı olabilir. Döngü tepesindeyken kâr çok yükselir F/K oranı düşer. Düşük F/K da genellikle ucuz şirket alameti olarak görüldüğü için talep görür ve şirketin fiyatı yükselir.
Fakat döngüsel bir şirkette hem kâr döngüsünün tepesinde hem de yüksek F/K’da bir şirket aldığınızda genellikle çok pahalıya alım yapmış olursunuz. Bu sebeple F/K’dan ayrı bir bant aralığı kullanmak daha iyi olabilir.
Ben Vulcan Materials için FD/FAVÖK tarihsel bandını kullanacağım. Bu oran döngülsellik sorununu çözmüyor fakat bize karşılaştırma yapmak için yardımcı oluyor.
Bu orana kısaca bakarsak:
FD (Firma Değeri) = piyasa değeri + açıklanan net borç ($4.076 mn), FAVÖK = şirketin düzeltilmiş FAVÖK’ü.
| Oranlar | Hesaplanan Değer |
|---|---|
| Firma Değeri | $36,665 milyar dolar |
| FD/TTM FAVÖK | 15,58 |
| FD/2026 tahmini FAVÖK (orta nokta) | 14,67x |
| F/K (takip eden) | 28,8x |
| F/K (ileriye dönük) | 25,8x |
| PD/DD | 3,86x |
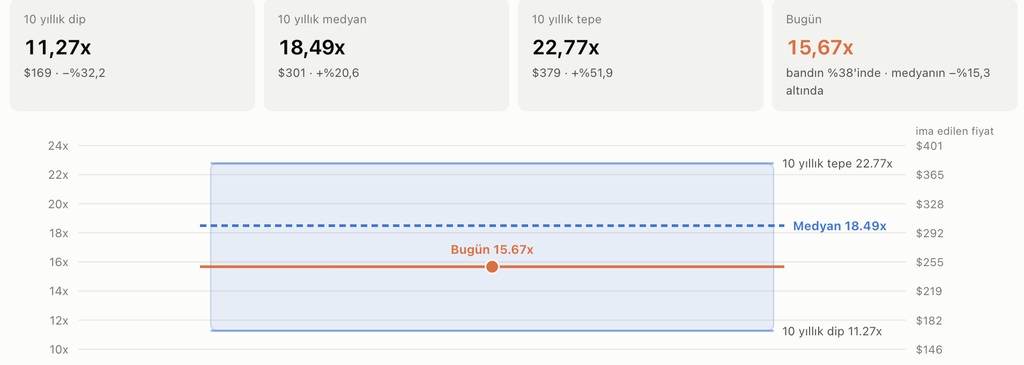
Firma değeri/geçmiş 12 ayın FAVÖK’ü= 15,58. Şimdi de bunun 5 senelik alt ve üst bandına bakalım.
| Oran | FD/FAVÖK |
|---|---|
| 5 yıllık dip | 11,27x |
| 5 yıllık medyan | 18,49x |
| 5 yıllık tepe | 22,77x |
| Aynı sağlayıcının bugünkü değeri | 15,86x |
Şirketin 5 senelik FD/FAVÖK rasyosu 11,27 ile 22,77 arasında salınmış.
Dip çarpanı olan 11,27 ile fiyat 173 dolar, tepe çarpanı olan 22,77 ile de fiyat 382 dolar ediyor. medyan ise 304 dolar.
Bunu bir bant aralığı haline getirirsek kabaca bir fiyat belirlemiş oluruz.
Bu arada bandı okurken şunu da göz önünde bulundurmanızı tavsiye ederim. Kullandığım bant COVID sonrası altyapı teşviki dönemini içeriyor. Yani bu bandın “dibi”, normal bir dönemin dibi değil; teşvikli bir dönemin dibi.
Şimdi de FD/FAVÖK oranının dezavantajını çok açık bir şekilde görebileceğimiz bir grafik vereyim.
Grafiğimiz 2005 yılından 2018 yılına kadar dolar bazlı hisse fiyat grafiğini gösteriyor.
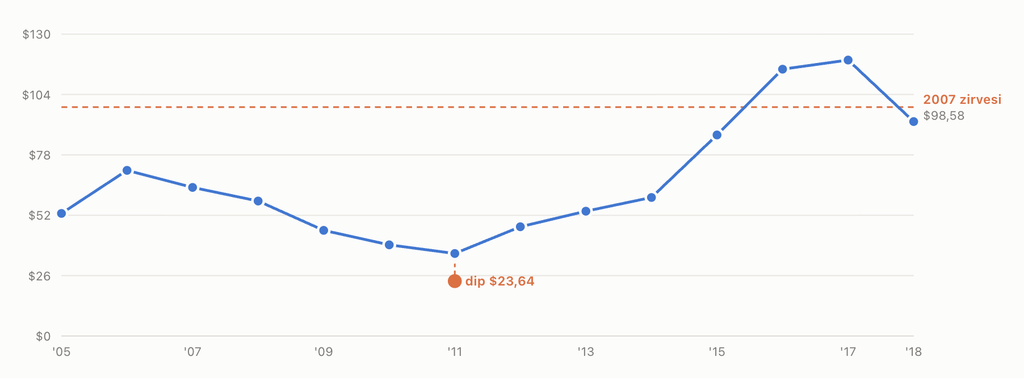
Gördüğünüz gibi şirket 2007’lerde gördüğü fiyatı bir daha 2016’larda görmüş yani 2007 alanlar çok zor bir 9 sene geçirmişler.
Yukarıdaki FD/FAVÖK çarpan aralığını alım yeri olarak kullanmanın dezavantajı da burada ortaya çıkıyor. Şirket döngüsel olduğu için kârlılığı döngülerde çok düşebiliyor. Bu da FAVÖK’ün düşmesine sebep oluyor. Firma değerinin de düşmesi sonucu ile FD/FAVÖK’ü makul gösterebiliyor. Tabii bu hangisinin daha hızlı düştüğüne bağlı.
Yani sırf bu orana bakıp yatırım yapacak olsak belki hissenin fiyatı 5’te birine düşer fakat hem FD hem FAVÖK düşeceği için oran bize hala pahalı gelebilir.
Buna da özellikle dikkat etmek ve bunun bilincinde olarak kullanmak lazım.
Herşey Güllük Gülistanlık Değil
Şirketin F/K’sı 28.8. S&P’nin ortalama F/K’sı 20.6 civarlarında. S&P 500 hammadde şirketlerinin ortalama F/K’sı ise 20.2’de. Yani yatırımcıların VUlcan almak için diğer hammadde şirketlerinden %30 daha fazla para ödediklerini söyleyebiliriz. Bu da değerlemeyi haklı çıkarmak için bir hammadde şirketinin hiç hata yapmaması gerektiği anlamına geliyor.
Şu anki büyüme odağı Teksas civarlarında odaklanmış durumda. Burada yaşanacak büyük bir yağış ve fırtına gibi durumlarda madenler zarar görebilir ve operasyon aksayabilir. Bunu 2026. 2. çeyrekte yaşamışlar ve hacme yansımış.
Build America 250 Act’in gecikmesi şirketi olumsuz etkileyebilir.
Benim İçin Uygun mu?
- Çarpan genişlemesini umarak uzun vadeli portföyü oluşturmayı düşünmüyorum. Amacım kaliteli şirketleri uygun fiyatla portföye katarak işlerini yapmalarını izlemek ve bileşik getiri oluşumunu bozmamak.
- Diğer çarpanlar bana pahalı geliyor. F/K’nın 29,8x, PD/DD’nin 3,86x olması Küresel Finansal Kriz gibi bir durgunluğu beklemeyi daha mantıklı kılıyor.
- Temettü verimi şu an benim için yeterli değil. %0,83 getirinin biraz daha olgunlaşması gerekiyor.
- Henüz geçerli bir alım tetikleyicim yok. Şirketi izlemeye alıyorum ama alım kuralım hazır değil. Portföyüme tam olarak uygun olduğunu düşünmüyorum. Özellikle inşaat döngüsüne bağlı olması iştahımı kesiyor.
Şimdi de şirketi izlemeyi bırakmama sebep olacak durumlar neler ona bakalım.
İzlemeyi Gerektirecek Durumlar
1) Sermaye Dağıtımının Bozulması
Büyük bir agrega dışı satın alma veya net borç/FAVÖK’ü 2,5x üzerine çıkan bir hamle benim için tehlike çanlarını çalabilir.
Hendek yerinde dursa bile yönetim yaratılan değeri yanlış kararları ile yok edebilir. Ocak 2026’da atanan yeni CEO’yu takip etmemiz gerekecek.
2) Hendeğin Aşılması
Şirketin hendeği agreganın taşınmasının maliyetli olmasından ve bu sebeple yakın ocaklardan mal satışının ekonomik olmasından kaynaklanıyor. Agrega satarken Çin size rakip olamaz.
Fakat agregayı satarken kâr edemezseniz hendek yine de aşılmış olur. Bu sebeple ton başı kârlılık gibi kriterleri de takip etmek gerekiyor.
Öte yandan kalıcı pazar payı kaybı, yeni rekabet ve fiyatlama gücünün zayıflaması da çok önemli hendek aşımları olabilir ve dikkatle izlenmesi gerekir.
Sonuç
Benim için ilginç bir şirket incelemesi oldu. Chris Hohn’un portföyüne girdikten sonra incelemek istedim. Gördüğüm kadarı ile döngüsellik sebebi ile uzun vadeli portföyüme uygun değil.
Üç ayda bir bilanço yayınlandıktan sonra şirketi değerlendirmeye devam ederim. Belki orta vadeli yatırım için uygun bir giriş yeri sunabilir.
Şimdilik benden bu kadar.
Saygılar.
Uyarı
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, yetkili kuruluşlar tarafından kişilerin risk ve getiri tercihleri dikkate alınarak kişiye özel sunulmaktadır. Burada yer alan yorum ve tavsiyeler ise genel niteliktedir. Bu tavsiyeler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Yabancı hisse senedi yatırımları ayrıca kur riski, temettü stopajı, vergilendirme ve saklama riski taşır.

İlk Yorumu Siz Yapın