Herkese selamlar,
Son portföy videomun altına gelen yorumlardan biri şöyleydi: “Faiz indirim sürecine girildiğinde sanayi hisseleri (FROTO, EREGL, SISE vb.) çok ucuz kalmışken neden portföyde ağırlığı GYO tarafına verdiniz?”
Bu aslında isteyerek yaptığım bir şey değildi. Kendime daha önce “neden sanayi hisseleri almadım ya da neden gyo alıyorum” diye sormamıştım.
Fakat güzel bir sorunun boşa gitmesini istemedim. Hem kendimi sorguladım hem de verilerle olaya bakmaya çalıştım ve bunun nedenini size anlatabilirim diye düşündüm.
Kısa cevabı yine de en başta vereyim:
- Sektör seçimi yapmıyorum bunun yerine kâr artışına odaklanıyorum (daha doğrusu odaklanmaya çalışıyorum). “Sanayi mi GYO mu?” sorusu, benim hisse seçme biçimime uymayan bir soru. Asıl sorduğum soru şu: Bu şirketin kârı artacak mı ve ben bu hisse için ne kadar para ödüyorum?
- Bir hissenin çok fazla düşmüş olması onun ucuz olduğu anlamına gelmez. Sorudaki sanayi şirketlerinin bir kısmı ucuz değil, sadece fiyatı düşmüş. Kârları da fiyatlarının yanında düştüğü için çarpanları benim için sanıldığı kadar cazip değil. (Karşıt yatırım yapanlar ya yatırım tarzı düşük fiyatlı kelepir hisse avlamak olanlar için sorunun cevabı değişebilir).
- Bu kuralımı her zaman disiplin ile uygulayamadım. Kârını büyüten iki sanayi şirketi (ASELSAN ve Tüpraş) yatırım tarzıma uygundu. Fakat ben ya erken sattım ya da hiç almadım.
Burada da hata sektör tercihimde değildi. İster psikolojik deyip ister disiplinsizlik alım sinyali veren hisselerin kaçırılmasıydı yani geçen yazıda bahsettiğimiz Tip-2 hata.
Yazının geri kalanında bu üç cümlenin her birine teker teker bakacağız.
Ayrıca kendi GYO pozisyonumun zayıf noktalarını da açıkça gözden geçireceğim. Charlie Munger’ın dediği gibi: “Bana nerede öleceğimi söyleyin. Böylece oraya hiç gitmem.”
Not: Bu yazı yatırım tavsiyesi değildir. Yazıda adı geçen RYGYO, GLYHO ve TUPRS’ta (yakın zamanda aldığım küçük bir) pozisyonum var. Rakamlar 8 Ekim 2026 itibariyle güncel veriler. 3. çeyrek bilançoları daha yayınlanmadı.
Hadi başlayalım.
Sektör mü Kâr Artışı mı?
Sorudaki varsayımı ikiye ayıralım.
İlk olarak önce uygun bir sektör seçiyoruz, sonra da o sektörde beğendiğimiz bir hisse seçiyoruz.
İkincisi de bir sektördeki şirketlerin fiyatı düştüyse o ucuzdur ve alınması gerekir.
İlk önce birincisinden başlayalım. Bunun için yatırımın başından sonuna kadar işleyen iki sürece bakmamız gerekiyor.
Top-down ve Bottom-up Yatırım Çeşitleri
Genel olarak borsada hisse senedi seçerken iki tane yöntem uygulanıyor:
- Yukarıdan aşağı (top-down): Önce genel ekonomik duruma bakıyorsunuz. Örnek olarak, “faiz düşecek, o zaman faize duyarlı sektörler kazanır” dersiniz. Sonra o sektörden kendi kriterinize göre en iyi görünen hisseyi seçer ve yatırım yaparsınız.
- Aşağıdan yukarı (bottom-up): Bu yatırım tarzında makroya odaklanmadan, doğrudan şirkete ve faaliyetlerine odaklanıyorsunuz. Kârı artıyor mu? Neden artıyor? Bu artış kalıcı mı? İşleri nasıl gidiyor, rekabet durumu nasıl? Bu şirketin kârını yiyecek rakiplerinden kendini koruyacak hendekleri var mı?
Bu yaklaşımda, şirketin bulunduğu sektör ve onun içinde bulunduğu durum da, bu sorulara verilen cevabın bir parçasıdır. Fakat işe sektör seçerek başlamazsınız.
Ben daha önce kendi yatırım tarzımı hiç sınıflandırmayı düşünememiştim. Fakat baktığımda kendimi ikinci gruba daha yakın görüyorum.
Bu arada şu ana kadar GYO ağırlığını savunmak için size şu argümanlarla geldiğimin de farkındayım:
- Faizler düşünce GYO’ların net aktif değer (NAD) iskontosu kapanacak.
- Faiz indirimi başladığında gayrimenkul sektörü sanayi sektöründen çok daha hızlı tepki verir.
Şimdi bakıyorum da bu iki madde de şirketlerle ilgili değil. Genel ekonomik durum yani makro ile ilgili. Kafa karışıklığınız da bundan kaynaklanıyor. Yani şirket seçiyorum deyip nedenini top-down olarak açıklıyordum.
Bu yazıyı biraz da bu çelişkiyi fark ettiğim için geniş geniş yazmaya karar verdim.
Doğru Soru Ne Olmalı?
Sadece sanayi sektörü ile GYO sektörünü karşılaştırmak, biraz da “siyah kedi mi daha iyi fare yakalar beyaz kedi mi?” demeye benziyor. Benim için “yakalasın da renginin önemi yok.” Hisse de aynı şekilde, para kazanalım da GYO veya sanayi olması çok önemli değil. Burada doğru soru şirket iyi mi yoksa kötü mü? Bunun için de bazı filtrelerden geçmesi gerekiyor.
Benim kullandığım filtre kabaca şu:
| Soru | Neye bakıyorum |
| Kâr artıyor mu? Artmaya devam edecek mi? | Son 4-6 çeyreğin FAVÖK ve faaliyet kârı trendi, mümkünse USD bazında nasıl hareket ediyor. Geçmişin yanında gelecek beklentileri nasıl? |
| Bu kârın kaynağı ne? | Fiyat, hacim, maliyet, kur, tek seferlik kalemler mi? |
| Kalıcı mı? | Hendek, rekabet, talep yapısı, sipariş birikimi |
| Bilanço durumu, borçluluk durumu ne? | Net borç/FAVÖK, döviz pozisyonu, nakit akışı |
| Şirketi alırken ne kadar ödeyeceğim? | En iyi şirketi de alsanız çok fazla para öderseniz para kazanamayabilirsiniz. Çarpanlar ne alemde, şirket döngüsel mi? Kârın ve fiyatın zirvede olduğu bir dönemde döngüsel şirkete mi yatırım yapıyorum? |
Gördüğünüz gibi tabloda sektör diye bir satır yok.
Bunun yerine ikinci ve üçüncü satırın içine gömülmüş durumda: Çin rekabeti, Avrupa talebi, faiz duyarlılığı bunların hepsi tabloda örtülü olarak bulunuyor. Zaten bunlar olmadan şirketi değerlendiremiyorsunuz.
Alım kararı ise şirketin hangi sektörde olup olmadığına bağlı olarak alınmıyor. Kârın artıp artmayacağından ve bundan ne kadar emin olduğumdan sonucuna bağlı oluyor. Tabii bir de bu şirketi alırken ne kadar ödediğim de çok önemli.
Şimdi soruyu düzelteyim ve baştan sorayım: “Kârı artan ve makul fiyatlı sanayi şirketleri varken neden onlar portföyde değil?” Soru şimdi daha iyi oldu ve kendime verdiğim cevap da çok hoş değil.
Çok Düşmek Ucuzluk Göstergesi Değildir
Bir hisse 200 liradan 120 liraya indiğinde beynimiz otomatik olarak “Hisse %40 düştü ve iskontolu hale geldi” der.
Markette bu mantık işleyebilir çünkü ürün aynı üründür. Fakat hisse senedi piyasasında işler böyle olmaz çünkü hisse fiyatının düşüşü bir çok etmene bağlı olabilir.
Mesela ben ucuzluğu kâra göre ölçüyorum. Fiyatın düşmüş olması tek başına gösterge değil.
Rakamlarla FROTO ve EREGL
Örnek olarak iki sanayi şirketini inceleyelim:
Ford Otosan (FROTO), 2026’nın 2. çeyreği:
- Hasılat yıllık -%14, FAVÖK -%40, net kâr -%45.
- FAVÖK marjı %7’den %5’e indi.
- Şirket 2026 hasılat ve yurt içi hacim yönlendirmesini aşağı çekti.
- Bu koşullarda hisse yaklaşık 10x FD/FAVÖK ve 10,4x F/K ile işlem görüyor.
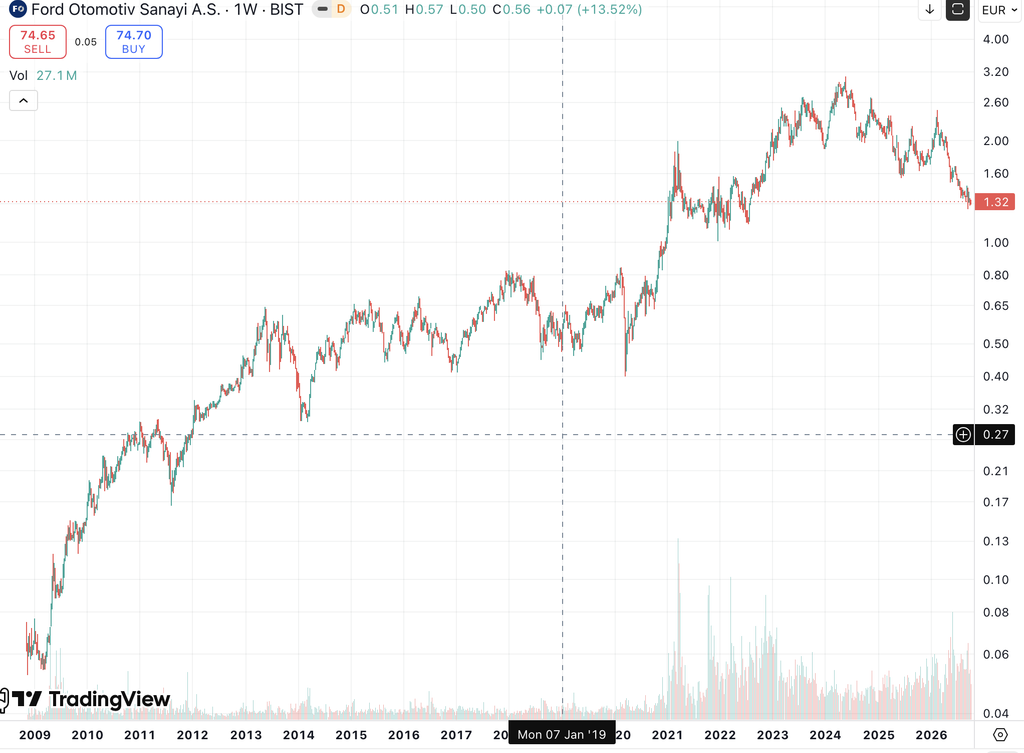
Bu rakamlara fiyat da eşlik etti. Yukarıda Euro bazlı FROTO grafiği var. 2024 zirvesi 3.20 Euro. Şu anda 1.32 Eurodan işlem görüyor.
Yukarıdaki çarpanlar “çok ucuz” değil. Üstelik bu çarpanlar zaten düşmüş kâr üzerinden hesaplanıyor. Kâr düşmeye devam ederse, bugünkü fiyat aslında pahalı çıkabilir. Artmaya başlarsa da dibi görmüş diyebiliriz.
Not: Karşıt yatırım ve piyasa değeri üzerinden yatırım yapanlar için varılan sonuç farklı çıkabilir. Şu an 5 milyar Euroluk piyasa değeri var ve bu karşıt yatırım yaklaşımını benimseyen yatırımcıların aynı veriden farklı bir sonuç çıkarmasına sebep olabilir.
Ereğli Demir Çelik (EREGL):
- 2026 1. çeyrek itibarıyla 11,9x FD/FAVÖK çarpanı var. Net kâr o kadar küçük ki F/K anlamsız hale gelmiş.
- Öte yandan piyasa değeri/defter değeri 0,78 civarlarında. Bunu değerlendirirken enflasyon muhasebesini de hesaba katmak lazım.
Onun da uzun vadeli dolar bazlı grafiğini verelim:
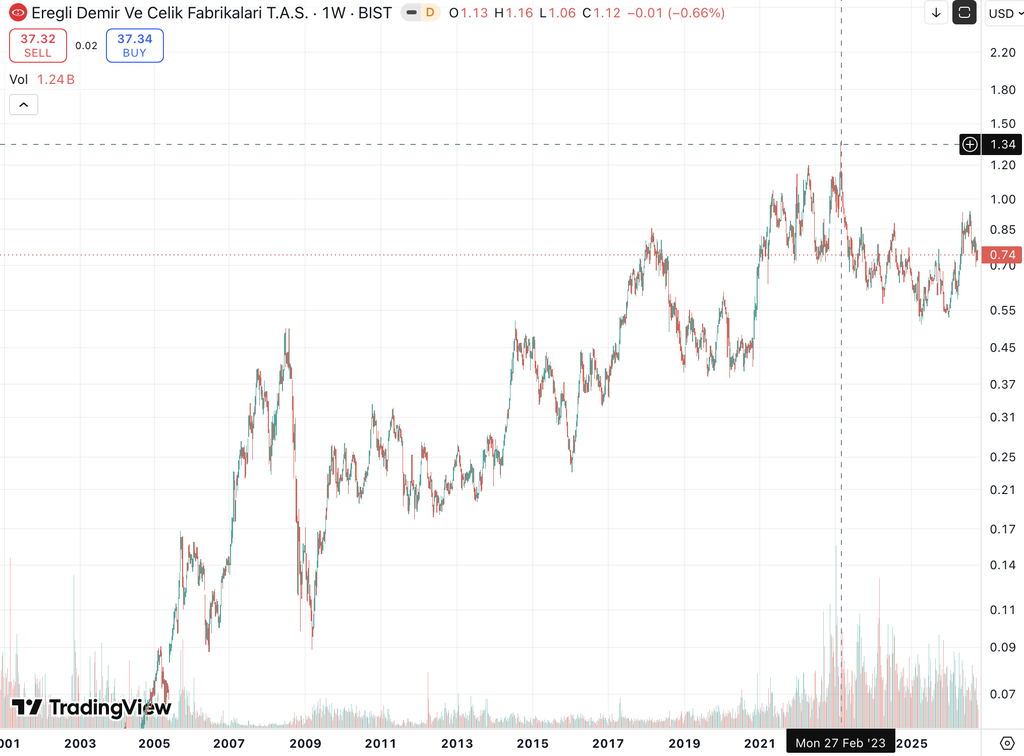
EREGL de dolar bazlı zirvesinden aşağıda işlem görmeye devam ediyor.
Döngüsel şirketlerde durum böyle. Kâr dalgalandıkça fiyat da dalgalanıyor.
Değer Tuzağı Nasıl Görünür?
Değer tuzağının klasik görünümü şudur:
- Fiyat çok düşmüştür, herkes “ucuz” der.
- Defter değerine göre çarpan düşüktür.
- Ama kâr bazlı çarpanlar yüksektir, çünkü kâr çökmüştür.
- Son olarak şirket rehberliğini hâlâ aşağı çekmeye başlamıştır.
Bu arada tekrar tekrar hatırlatıyorum ama yatırımda hiçbir şey kesin bir dille söylenemez. Kârı düşen her hisse “kesin değer tuzağıdır” da denemez. Döngüsel şirketlerde en iyi alım fırsatları tam da çarpanların kâr dibinde yüksek göründüğü yerlerde çıkar. Howard Marks’ın dediği gibi, döngünün neresinde olduğunuzu bilmek her şeydir.
Ama işte bu yüzden “çok düştü, ucuz” demek benim için bir yatırım tezi olmuyor. Doğru soru şu: Kâr döngüsünün dibinde mi, yoksa düşmeye devam edecek mi? Bunu gösteren bir emare göremediğim sürece, düşmüş bir hisseyi “ucuz” diye almak bana göre umuda yatırım yapmak oluyor. Yanlış demiyorum ama onun da bir sistematiği olmalı.
Zaten etrafta fiyatı çok düşmüş bir ton şirket var. Bu sebeple bir şirketin düşmüş olması onu otomatik olarak portföyüme sokmuyor. Böyle geniş bir para havuzum yok. Başka bir katalizör de olmalı. Benim için şirket ancak kârını artırıyorsa dikkate değer hale geliyor. Bunun üstüne bir de ucuzsa, o zaman dikkatimi çekiyor.
Her sanayi hissesinin kârı düşmedi. Şimdi de ona bakalım.
Sanayi de Kendi İçinde Ayrılıyor
Sanayi şirketleri arasında sert bir ayrışma var.
| Şirket | Dönem | FAVÖK değişimi (reel TL) | FAVÖK marjı |
| TUPRS | 2026 2. Çeyrek | +%196 | %14 |
| ASELS | 2026 6 Aylık | +%31 | %26 |
| SISE | 2026 6 Aylık | -%26 | %6,5 |
| FROTO | 2026 2. Çeyrek | -%40 | %5 |
Tablo iki grubu net gösteriyor:
Kârı eriyenler: Otomotiv (FROTO) ve cam (SISE). Ortak özellikleri:
- İç talebe ve Avrupalı tüketicilere bağımlılar.
- TL’nin reel değerlenmesinden zarar görüyorlar. (Maliyetler TL, satışlar Euro ya Dolar)
- Net kârları çoğu zaman faaliyetlerden gelmiyor. Enflasyon muhasebesinden gelen parasal kazançlardan geliyor.
Şimdi de kârını arttıranların ortak özelliklerine bakalım. Rafineri (TUPRS) ve savunma (ASELS). Ortak özellikleri:
- Kârları global marjlara (rafineri spread’i, çelik fiyatı) ya da yapısal talebe (savunma siparişleri, 23,2 milyar dolarlık bakiye) bağlı.
- Türkiye’deki faizden çok daha az etkileniyorlar.
- Çoğunun bilançosu güçlü.
Bu arada herşeyin yanına Çin rekabetini de eklemek gerekiyor. Çin her sanayi şirketini tehdit etmiyor. Fakat bazıları için de ciddi bir tehdit kaynağı. Fakat bunu da ezbere kabul etmemek ve şirket özelinde bakmak lazım.
Tablo Ne Diyor?
“Sanayi kötü” demek yanlış. Doğru cümle şu: İç talebe ve Avrupa tüketicisine bağlı, kaldıraçlı ve montajcılarda kâr eriyor. Global marja veya yapısal talebe bağlı sanayicilerde kâr büyüyor. (Alın size döngüsel şirket tanımı)
Bu kârı büyüyen grubun içinde, benim yıllardır takip ettiğim iki şirket var. Onlara geçelim.
Şunu da özellikle belirtmem lazım. Bir şeyi biliyor/bildiğinizi sanıyor olmanız ondan kâr edeceğiz anlamına da gelmiyor.
Yazının en gıcık olduğum yeri burası. Portföyün GYO dolu olmasının bir nedeni de takip ettiğim sanayi şirketlerini almakta geç kalmam ya da gözden kaçırmam oldu.
ASELS: Doğru Zamanda Gördüğüm ama Yanlış Zamanda Sattığım Bir Şirket
Aylık portföy varlığını tuttuğum tablolarda biraz gezindim. ASELS’i Temmuz 2024’te 59.25 TL’den portföyümde tutuyormuşum. Portföyün %14.74’üymüş. Muhtemelen fiyat testere yaparken hisseden düştüm. Bugün geriye dönüp baktığımda bunun çok pahalı bir hata olduğunu görüyorum.
ASELS’i alma nedenimi o zamanlar şöyle özetleyebilirim:
- Sipariş bakiyesi büyüyordu,
- Kârını artıracağına dair net emareler vardı,
- Rekabetçi konumu güçlüydü,
- En önemlisi de dünyada savunma harcamaları artıyordu ve artacaktı. Yani dünyadaki konjonktür de arkasındaydı. Bu konjonktür meselesi oldukça önemli. TUPRS’ta da karşımıza çıkacak.
2026’nın ilk yarısında reel hasılat %25, FAVÖK %31 arttı., FAVÖK marjı %26 civarında, sipariş bakiyesi 23,2 milyar dolar. Ben aldığımda 9 milyar dolar bakiyesi vardı. Dolar bazında ilk yarı FAVÖK %47 arttı. Fiyatın düşük ya da yüksek olmasına girmiyorum.
Yani filtre yanılmadı. Ben, satmamam gereken bir hisseyi fiyatı yüzünden sattım.
Tüpraş: Sektörel Gelişmeleri Görsem de Pozisyonu Alamadım
Tüpraş’ı pandeminin bitişinden itibaren uzun süre taşımıştım. Eski portföy yazılarını okuyanlar hatırlayacaktır. Çok da güzel kazanmıştık.
Hisseyi tuttuğum bu süre boyunca rafineri sektörünü “kendimce” iyi öğrenmiştim. Üç kaynaktan ürün marjı takip ediyordum. Ürün marjlarının ne zaman açılıp kapandığını, şirketin bu döngüde nerede durduğunu izliyorduk.
Sonraki fırsatı ise kaçırdım. 2026’nın 2. çeyreğinde Tüpraş’ın rafineri marjı varil başına 5,3 dolardan 21,4 dolara çıktı ve FAVÖK neredeyse üç katına ulaştı. Şirketin 130 milyar TL’nin üzerinde net nakdi var. Yüksek marjlar hala devam ediyor. Bu hafta sonu Rusya ABD dizel anlaşması geldi. Etkilerini göreceğiz.
Not: Tüpraş’taki bu sıçrama döngüsel. Yani “Tüpraş’ı şimdi alın” demiyorum. Söylediğim şey, kâr yönü sinyalinin orada olduğu ve benim bunu değerlendiremediğim. Döngüsel bir şirketi fiyatı ve kârı zirvede iken almak çok tehlikeli olabilir. Fakat TÜPRAŞ alım kriterlerinin değerlendirilmesi açısından benim için güzel bir örnek)
Bu İki Hatanın Ortak Noktası
İki hatada da tema aynı: Şirketler fiyatları çok düştüğü için cazip değildi. Onları cazip kılan faaliyetlerinin iyi gitmesi ve kârlarının artmasıydı. İkisi de sanayi şirketi. İkisinde de filtrem doğru sinyali verdi.
Hata, sinyali gördükten sonraki davranışımdaydı:
| Hata | Ne oldu | Altındaki davranış |
| ASELS | Kâr büyümesi sürerken ve dünya konjonktürü arkasındayken sattım. | Bir yere gitmiyor ve gitmeyecek hissi vardı. |
| TUPRS | Sektörü bilmeme rağmen pozisyon almadım. | Mevcut pozisyonlarımı azaltıp yeni bir pozisyona yer açamadım. |
Bu durumda toparlayacak olursam, sanayi ne pahalı ne ucuz. Kârını büyüten sanayi şirketlerini kaçırdım, kârını düşüren sanayi hisselerinden ise kaçındım. İkinci hamlem doğruyken ilk hamlem pahalıya mal oldu.
Yani portföyümde sanayi şirketi olmamasının sebebi bir sektör tercihi değil de kendi sistemimin uygulamasının sonucu. Kararlardan bir kısmı doğruydu (FROTO, SISE gibi kârı eriyen isimler), bir kısmı ise hataydı (ASELS, TUPRS gibi kârını arttıran isimler)
Peki GYO’lar neden portföyde?
Sanayiyi bu kadar sorguladıktan sonra kendi GYO portföyüme de bir bakmam gerekiyor.
Kaliteli GYO’larda Derin Bir İskonto mu Var?
GYO sektörü bir bütün olarak NAD’a göre %37 iskontolu işlem görüyor (NAD’ın üzerinde fiyatlananlar çıkarılırsa %56). Peki bu iskonto neden var?
1. İskonto bir anomali değil, norm. İsimlerin çoğu kendi 3 yıllık ortalamasına yakın işlem görüyor:
| GYO | Güncel iskonto | 3 yıllık ortalama |
|---|---|---|
| EKGYO | -%64 | -%63 |
| RGYAS | -%48 | -%49 |
| ISGYO | -%47 | -%51 |
| TRGYO | -%32 | -%42 |
| RYGYO | -%12 | -%37 |
| ZRGYO | +%17 prim | – |
Tabii bu dönemin yüksek faiz dönemi olduğunu da hatırlamak gerekiyor.
2. En kaliteli isimlerde iskonto zaten kapanmış. RYGYO’nun iskontosu Aralık 2025’te %48’di, Ağustos 2026’da %12’ye indi. ZRGYO NAD’ının üzerinde işlem görüyor. En derin iskontolar (SNGYO, KLGYO, ALGYO, OZKGY’de %73 ile %83 arası) ise geliştirici veya arsa ağırlıklı şirketler.
Yani sektörde genel bir iskonto olduğu söylenemez ama özellikle yap satçılarda derin bir iskonto olduğu da bir gerçek.
RYGYO ve EKGYO’da Durum
RYGYO’nun derin bir NAD iskontosu yok. RYGYO’yu tutma gerekçem de zaten “derin iskontoya” sahip olması değil.
Tabii ki böyle bir şirketin derin bir iskontosu olsa çok daha rahat tutabilir ve ekleme yapabilirdim.
Tutma sebebim lojistik kira gelirlerinin enflasyonun üzerinde büyümesi, düşük borç (net borç/NAD ~%3), sürekli yatırım yapıp büyümesi ve yabancı ilgisi. Gördüğünüz gibi bu bir sektöre dayalı tez değil. Tamamen şirket ile ilgili.
EKGYO’da durum biraz daha makro odaklı. Orada faizin düşmesi çok daha sert fiyatlanacaktır diye düşünüyorum. Alınan ihalelerin boyutlarını sizinle paylaşmıştım. Burada da ucuzluğun kâr artışı ile destekleneceğini düşünüyorum.
EKGYO’ya daha makro açıdan baktığım doğru.
Alım Kriterlerini Özetleyelim
Hatamı itiraf etmek benim için kolay. Zaten arada yapıyorum biliyorsunuz. Zor olan o hatayı bir daha yapmamak için gerekli kuralları koyarak yola devam etmek.
Peki bu kurallar neler olabilir? Buraya sizin katkınızı da beklerim.
1. Önce kâr yönü, sonra fiyat
- Fiyatın ne kadar düştüğü önemsiz. Kâr artıyor mu artmıyor mu? Bütün mesele burada.
- Kâr büyümesi nereden geliyor? Faaliyetten gelmesi ve sürdürülebilir olması çok önemli.
- Çarpanı kârın döngüdeki yerine göre yorumluyorum. Dipteki kâr üzerinden düşük görünen bir çarpan, zirvedeki kâr üzerinden düşük görünen bir çarpandan çok farklı.
2. Kâr büyüyorsa sebepsiz satış yok
ASELS hatasını bir daha yapmaya gerek yok. Bir pozisyonu satmak için şu üç sebepten biri gerekecek:
- Tez bozuldu mu bozulmadı mı? Kâr düşmeye başladı mı ya da büyümenin kaynağı ortadan kalktı mı? Kalktıysa tezi tekrar değerlendirmek gerekir.
- Fiyat aşırıya mı kaçtı: Değerleme, makul en iyi senaryoyu bile aşacak kadar yükseldi mi? Bu bile tek başına yeterli değil. Bazen giden gitmeye kalan da kalmaya devam eder.
- Daha iyi bir fırsat var mı? Aynı parayı daha yüksek beklenen getiriyle değerlendirebileceğim, aynı titizlikle analiz ettiğim bir alternatif bulunuyor mu?
- Portföyde bir hissenin ağırlığı beni gece uyutmayacak bir seviyeye geldi mi? O zaman da pozisyon azaltmayı düşünebilirim.
Gördüğünüz gibi “Yeterince kazandım ya da kâr cebe yakışır” bu listede yok.
3. Bildiğim sektörü yeniden değerlendirme
TUPRS hatasının panzehiri de bu. Daha önce taşıdığım ve sattığım bir şirket, filtremden yeniden geçiyorsa, eski alış fiyatımı ya da eski deneyimimi çapa olarak kullanmayacağım. Her dönemi yeni bir karar olarak ele alacağım.
Eski şirketlerimi takip etmeyi bırakmamak da çok önemli.
Bu işe daha fazla zaman ayırmalıyım.
4. Her pozisyon için yazılı çıkış tetikleyicisi
Her pozisyonu neden aldığını ve neden satacağını yazmak ve arada buna dönmek de çok önemli. Bunun içinde fiyat olmayacak. Daha çok temel etmenler. Biliyorsanız teknik etmenler de olabilir. Ben tekniğe göre alış ya da satış yapmıyorum, onun için de koymuyorum.
Toparlarsam
Sanayi ucuzken neden GYO tercih ediyorum?
- Sanayi tamamen ucuz ya da pahalı değil, sektör ucuz kaldı diye alış yapma gibi bir kriterim yok.
- Sanayinin bir kısmı kârını arttırıyor ve ben onları kaçırdım. ASELS ve TUPRS filtreden geçiyordu. Hata yaptım.
- GYO pozisyonlarının tamamı tek başına makro bir tahmine dayanmıyor. EKGYO pozisyonun ise faiz indiriminden yararlanmasını umuyorum.
- GLYHO bu tartışmanın dışında. Şirketin Türkiye ile zaten çok alakası yok.
Siz hisse seçerken önce sektöre mi, yoksa kâr yönüne mi bakıyorsunuz? “Çok düştü, ucuz” diye alıp sonradan değer tuzağına düştüğünüz bir hisse oldu mu?
Biraz da sizden dinleyelim.
Saygılar.
Yasal not: Bu yazı yatırım danışmanlığı kapsamında değildir; yalnızca kişisel görüş ve analiz içerir. Yazıda adı geçen RYGYO, GLYHO ve TUPRS hisselerinde pozisyonum bulunmaktadır. Rakamlar 8 Ekim 2026 itibarıyla kamuya açık bilanço, aracı kurum raporu ve basın kaynaklarından derlenmiştir; bazıları ikincil kaynaklıdır ve KAP üzerinden teyit edilmelidir.

İlk Yorumu Siz Yapın