

Herkese selamlar.
GLYHO’nun 2026 3. çeyrek bilançosu geldi.
Bir liman işletmecisini takip ederken yeni liman haberlerine kapılmak kolay. Yeni bir ülke, otuz yıllık bir sözleşme, daha fazla gemi, daha fazla yolcu.
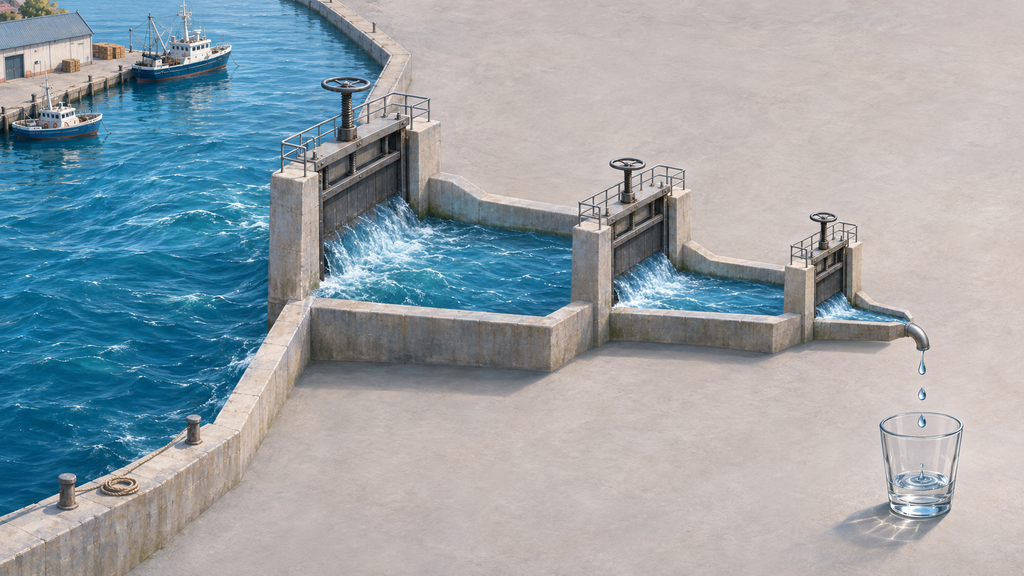
Bu yazıda bunun bir adım uzağına bakacağız. Bu büyümenin, yatırımlar ve borç ödendikten sonra ne kadarı hissedar olarak bize kalıyor?
Kısa cevap şu: Limanlar büyümeye devam ediyor ama son çeyrekte büyümesi yavaşladı. Hissedara ulaşan nakit ise hâlâ çok az. Aşağıda önce çeyreğin artılarını ve eksilerini, sonra bunun benim pozisyonum için ne anlama geldiğini yazacağım.
Not: Yazının yayınlandığı an itibarıyla GLYHO hissem bulunuyor ve portföyümün yaklaşık yarısını oluşturuyor. Bu yazıyı okurken bu ağırlığın beni taraflı yapabileceğini aklınızda tutun.
Hadi başlayalım.
2026 İlk Dokuz Ay Tek Tabloda
| Gösterge (2026 ilk 9 ay) | Tutar | Yıllık değişim |
|---|---|---|
| Konsolide limanlarda yolcu | 14,7 milyon | +%11 |
| Liman FAVÖK’ü (dolar) | yaklaşık 160 milyon $ | +%16 |
| Konsolide FAVÖK (dolar) | 208 milyon $ | +%13 |
| Konsolide FAVÖK (enflasyona göre düzeltilmiş TL) | 10,16 milyar TL | +%2,6 |
| Ana ortaklık net kârı (enflasyona göre düzeltilmiş TL) | 3,07 milyar TL | +%13,6 |
| Net borç / FAVÖK | 4,7x | Haziranda 4,5x |
Aynı FAVÖK için üç farklı büyüme oranı görüyorsunuz: Şirketin üçüncü çeyrek sunumunda öne çıkardığı nominal TL’de %35, dolarda %13, enflasyondan arındırılmış TL’de %2,6. Üçü de doğru. Fark hangi ölçü birimini kullandığınıza göre değişiyor.
Son bir yılda Türkiye’de enflasyon yaklaşık %30 oldu, USD/TL ise yaklaşık %19 yükseldi. Yani dövizle kazanılan para, TL’nin alım gücüyle ölçüldüğünde daha az büyümüş görünüyor.
Limanların geliri dolar ve euro olduğu için liman işini dolarla değerlendirmenin daha doğru olacağını düşünüyorum. Ama GLYHO, BIST’te TL ile işlem görüyor ve ben TL ile yaşıyorum. Bu yüzden ikisine de bakacağım.
Avantajlar: Bu Çeyrekte Yatırım Tezini Destekleyenler
1. Yolcu büyümesi sürüyor. İlk dokuz ayda konsolide limanlarda yolcu %11 artışla 14,7 milyona, gemi sayısı %9 artışla 5.086’ya çıktı. Üçüncü çeyrekte yolcu artışı %12 ile ilk yarıdan da hızlı.
2. Yolcu başına gelir artıyor. Son on iki ayda yolcu başına gelir 14,7 dolardan 16,2 dolara, yan gelir 2,7 dolardan 3,3 dolara yükseldi. Bu rakamın içinde Bar Limanı’nın kargo geliri de var. Artışın yaklaşık 0,2 doları oradan geliyor. Yönetimin 2030 için yan gelir hedefi 5 dolar.
3. İmtiyazlar uzuyor, ağ genişliyor. Barselona imtiyazı 2030’dan 2050’ye uzadı, 2053’e kadar opsiyon var. St. Vincent’ta 30 yıllık sözleşme imzalandı. Lizbon’daki pay %60’a çıktı ve ağustostan itibaren konsolide edilmeye başlandı.
4. Liman işi dolar bazında büyüyor. Dokuz ayda liman geliri %18 artışla yaklaşık 250 milyon dolara, FAVÖK %16 artışla yaklaşık 160 milyon dolara ulaştı. FAVÖK marjı %64 civarında.
5. Borcun yapısı uzun vadeli. Yaklaşık 1,6 milyar dolarlık brüt borcun %60’ı uzun vadeli proje finansmanı ve grup kefaleti olmadan sağlanmış. Bu kısımda limanın ömrüyle borcun vadesi uyumlu. Kalan %40 için aynısını söyleyemem. Ona aşağıda değineceğim.
6. Naturelgaz katkı veriyor. Dokuz ayda hacim %4, reel FAVÖK %13,8 arttı. Şirket net nakitte ve 600 milyon TL brüt temettü dağıttı. Bunun 360 milyon TL’si holdinge temettü olarak geldi.
7. Faaliyetlerden gelen nakit güçlü. İşletme faaliyetlerinden nakit akışı %8,3 artışla 12,32 milyar TL oldu.
Dezavantajlar: Bu Çeyrekte Yatırım Tezimi Zorlayanlar
1. Büyüme üçüncü çeyrekte belirgin yavaşladı. Liman FAVÖK’ünün dolar bazındaki büyümesi ilk yarıdaki yaklaşık %19’dan üçüncü çeyrekte %10’a indi. Üstelik Lizbon ağustostan beri rakamların içinde. Lizbon hariç büyüme daha da düşük.
Burada Avrupa’daki yüksek sezondaki büyümelerin Karayipler’dekinden daha yavaş olmasının da etkisi var.
Holdingin toplam FAVÖK’ü ise dolar bazında ilk yarıda %21 büyürken üçüncü çeyrekte neredeyse yerinde saydı.
2. Net kâr artışı faaliyetlerin kendisinden gelmiyor. %13,6’lık artışı taşıyan iki kalem var. Bunlar enflasyon muhasebesinden gelen parasal kazanç ve düşen vergi gideri.
İkisinin toplam desteği yaklaşık 770 milyon TL. Bunlar çıkarıldığında vergi öncesi kâr yaklaşık %7 geriliyor. Sebebi de basit aslında. Finansman gideri, FAVÖK’ten hızlı arttı.
3. Kazanılan nakit, harcanana yetmiyor. Dokuz ayda faaliyetlerden 12,3 milyar TL nakit geldi. Yatırımlara 11,0 milyar TL, faiz ve kiraya net 3,3 milyar TL gitti. Geriye yaklaşık 2 milyar TL açık kalıyor. Satın almalar, azınlık temettüleri ve diğer ödemelerle birlikte açık 7,1 milyar TL’ye çıkıyor ve yeni borçla kapanıyor.
4. Borç yükü artıyor. Net borç/FAVÖK 4,5x’ten 4,7x’e, brüt borç yaklaşık 1,51 milyar dolardan 1,59 milyar dolara çıktı. Önümüzdeki 12 ayda vadesi gelen finansal borç 17,3 milyar TL, kullanılabilir nakit 10,5 milyar TL. Yani önemli bir tutarın yeniden borçlanılması gerekiyor.
5. En pahalı ve en kısa borç, hissedara en yakın yapıda. Holding merkezinin yaklaşık 134 milyon dolarlık kredisinin büyük kısmı 2026–2027 vadeli. Holdingin dolar kredisi yıl başından beri 38 milyon dolardan 101 milyon dolara çıktı. Döviz açık pozisyonu da 4,3 milyar TL’den 10,3 milyar TL’ye yükseldi.
Rakamları karıştırmamak için: Holding merkezinin toplam finansal borcu yaklaşık 274 milyon dolar. Bunun 134 milyon doları banka kredisi, kredinin de 101 milyon doları dolar cinsinden. Kalanı tahvil ve diğer borçlanmalar.
6. Hissedara ulaşan nakit şu anda çok az. Dokuz ayda GLYHO hissedarına dönen tek nakit 257 milyon TL’lik geri alım. Yıl sonuna kadar ödenecek 200 milyon TL temettüyle birlikte toplam, piyasa değerinin yaklaşık %1,4’ü hissedarlara dönmüş olacak.
7. Holdingin diğer faaliyetlerinde işler zayıfladı. Dokuz ayda reel FAVÖK elektrikte %30, madencilikte %40, finansta %32 düştü. Toplam içindeki payları küçük, ama üçüncü çeyrekte konsolide FAVÖK’ü aşağı çeken bunlar oldu. Finans tarafındaki düşüş de önemli. İstanbul Portföyün satışının tamamlanması bekleniyor.
8. Kur iki yönde de risk. TL reel olarak değerlenmeye devam ederse dolar kazancı TL’nin alım gücüyle ölçüldüğünde erir. Bu çeyrekte tam da olan buydu. TL sert değer kaybederse de holding merkezinin döviz borcu kur zararı yazar. Fakat liman faaliyetlerinden elde edilen gelir döviz olduğu için burada bir dengelenme olacaktır.
Peki Hissedara Ne Kalıyor?
Konsolide tablolar her limanın gelirini ve borcunu yüzde yüz gösterir. GLYHO hissedarı ise zincirin en sonunda. Arada üç halka var.
Halka 1: Limanların tamamı bizim değil. Holding GPH’nin %90,47’sine sahip. GPH de her limanın tek sahibi değil. En büyük varlık olan Nassau’da GPH’nin payı %49. Holding hissedarının etkin payı yaklaşık %44. Sonuç olarak dokuz aylık 4,39 milyar TL konsolide net kârın yaklaşık %30’u azınlık ortaklara ait. Bize kalan 3,07 milyar TL ve bunun bir kısmı nakit olmayan muhasebe kazancı.
Halka 2: Nakit önce yatırıma ve borca gidiyor. Dokuz ayda bağlı ortaklıklardaki azınlık ortaklara yaklaşık 1 milyar TL temettü ödendi. Bu aslında tek başına olumsuz bir durum değil. Azınlığa temettü ödenebiliyorsa aynı dağıtımdan grubun payı da yukarı çıkıyor demektir.
Asıl soru, yukarı çıkan paranın holdinge ve oradan hissedara ne kadarının ulaştığı. Grup içi temettüler konsolide tabloda görünmediği için bunu dışarıdan net ölçemiyorum fakat bu sene telekonferans yayınında GPH’den 20 milyon dolar temettü alındığı, 2033 yılına kadar da 700 milyon doların üstünde temettü alınacağı söylendi.
2027 ve sonrasında holding solo borcunun azaldığını görmeye başlamamız gerekiyor.
Halka 3: Holding merkezinin kendi yükü var. Holding merkezinin net finansman ve gider yükü dokuz ayda 564 milyon TL’den 990 milyon TL’ye çıktı.
Buna karşılık dokuz ayda nakit olarak görebildiğim tek düzenli girdi Naturelgaz’dan gelen 360 milyon TL. Yönetimin sözünü ettiği GPH temettüsü yıl sonuna kadar bekleniyor. Aradaki fark bu dönemde yeni dolar borcuyla kapandı. O temettü geldiğinde tablo değişir. Gelene kadar tablo bu.
Üstelik holding kredilerinin büyük kısmı önümüzdeki bir yılda çevrilmek zorunda. Başvurusu yapılan 2 milyar TL’lik tahvil ve İstanbul Portföy satışı bu yüzden önemli.
Özetle, kâğıt üzerinde konsolide kârın yaklaşık %70’i bizim fakat nakit olarak ise bu dönem bize ulaşan geri alım ve ödenecek 200 milyon TL’den oluşuyor.
Kendi hesabıma göre piyasa bugün GPH’ye liman FAVÖK’ünün yaklaşık 7,5 katı değer biçiyor.
Hesap şöyle: Holdingin piyasa değeri yaklaşık 640 milyon dolar. Buna holding merkezinin 274 milyon dolarlık borcunu ekliyor, liman dışı varlıklar (Naturelgaz, Consus, gayrimenkul ve diğerleri) için yaklaşık 370 milyon dolar düşüyorum. Kalan, GPH’deki payımızın değeri. Bunu GPH’nin tamamına çevirip limanların 907 milyon dolarlık net borcunu ve liman ortaklarının payını ekleyince yaklaşık 1,6 milyar dolara ulaşıyorum. Limanların son on iki aylık FAVÖK’ü benim tahminimle 210 milyon dolar. 1,6 milyar bölü 210 milyon, yaklaşık 7,5 ediyor. Bu hesap benim varsayımlarıma dayanıyor, varsayım değişirse çarpan 8,5’e kadar çıkabiliyor.
7,5 çarpan bana piyasanın şunu söylediğini düşündürüyor: Ya bu büyüme kalıcı değil ya da üretilen nakit hissedara ulaşmayacak. Ben ikisine de katılmıyorum ve pozisyonum bu görüş ayrılığından ibaret. Piyasa haklı çıkarsa çarpan burada kalır, hatta düşer.
Bunun ucuz mu pahalı mı olduğu, sonlu süreli imtiyazlara hangi çarpanı uygun gördüğünüze ve FAVÖK artışına olan inancınıza bağlı. Ben burada bir değer ya da fiyat söylemiyorum. Daha önce 12-20 çarpan arasındaki değerler için bir değerleme örneği yapmıştık zaten. İsteyenler projeksiyonları ve değerleme örneklerini oradan inceleyebilir.
Portföyümün Yarısı İçin Bu Çeyrek Ne Anlama Geliyor?
GLYHO portföyümün yaklaşık yarısı. Bu ağırlıkta bir pozisyonda çeyrek sonuçlarına sıradan bir hissedeki gibi bakamıyorum. Hissedeki her %10’luk hareket portföyümde %5’lik değişime sebep oluyor.
Neden bu kadar büyük? Çünkü kendi hesabımdaki 7,5 çarpan, daha önce örneklediğim 12-20 aralığının epey altında. Benim “iskonto” dediğim bu fark ve tamamen benim varsayımlarıma dayanıyor. Karşılığında bugün elime geçen nakit piyasa değerinin %1,4’ü. Yani bugünkü nakde değil, limanların ileride üreteceği nakdin hissedara ulaşacağına oynuyorum. Bu gerçekleşmezse yanılmış olurum ve bedeli portföyümün yarısı üzerinden öderim.
Bu çeyreğin pozisyonuma etkisini dört başlıkta görüyorum:
1. Tez geçerliliğini koruyor ama 3. çeyrekte vites düştü. Yatırım tezim limanların dolar bazında nakit üretimine ve bunun katlanarak büyümesine dayanıyor. Yolcu, yolcu başına gelir ve imtiyaz süreleri doğru yönde. Buna karşılık liman FAVÖK büyümesi bir çeyrekte %19’dan %10’a indi. Tek çeyrek trend değildir. Ama bu ağırlıkta, her çeyreğin ayrı önemi oluyor. 4. çeyrek ve Karayiplerin performansını takip etmeye devam edeceğim.
2. Tezin bana ulaşan kısmı gecikiyor. Büyüme limanlarda gerçekleşiyor, nakit ise şu anda yatırıma ve borca gidiyor. Yönetim, yeni liman alınmazsa borcun 2027’den itibaren azalacağını söylüyor. Bu koşula temkinli yaklaşıyorum. Sadece bu çeyrekte St. Vincent imzalandı, Lizbon konsolide edildi, bir teleferik işletmesi alındı. Yatırımlar son hızı ile devam ediyor.
Yatırımların getirisi borcun maliyetinin üzerinde kaldığı sürece benim için sorun yok. Ama doğru söylemek gerekirse bu çeyreğin rakamları bunu henüz göstermiyor. Finansman gideri FAVÖK’ten hızlı arttı. Yeni limanların olgunlaşmasıyla bunun 2027’den itibaren daha pozitif yöne evrilmesini beklerim. Tabii beklediğim sürede bu paranın başka yerde kazanabileceği getiri, bu pozisyonun gerçek maliyeti olmaya devam edecek.
3. Risk iki katlı. Şirketin 4,7x net borç/FAVÖK’ü var. Ben de portföyümü tek hissede yoğunlaştırmışım. Şirketteki bir aksama, örneğin holding borcunun zor bir piyasada çevrilmesi ya da kruvaziyer sektöründe yaşanacak bir türbülans bana portföyümün yarısı üzerinden ciddi şekilde yansır.
Çeşitlendirilmiş bir portföyde bu küçük bir rahatsızlık olabilir. Benimkinde belirleyici olur.
4. Takip eşiklerime mesafe kısaldı. Aşağıdaki eşiklerin hiçbiri bu çeyrekte aşılmadı. Ama ikisinde yön aleyhime döndü. Büyüme çeyreksel bazda yavaşladı, borç oranı yükseldi.
Bu benim durumum. Sizin vadeniz, risk toleransınız ve portföy ağırlığınız mutlaka benimkinden farklıdır. Dolayısı ile çıkarımlarınız da değişebilir.
Neyi Takip Edeceğim?
- Liman FAVÖK’ünün dolar bazındaki büyümesi. Üçüncü çeyrekteki %10’dan yeniden yukarı dönecek mi? Kasımda başlayan Karayip sezonu bunun ilk sınavı olacak.
- GPH’den holdinge çıkan nakit ve holding merkezinin borcu. Yazının sorusunun cevabı burada. Büyüme hissedara ancak bu kanaldan ulaşacak ve bunun artması gerekecek.
- Net borç/FAVÖK’ün yönü. Yeni yatırımlar dışarıda bırakıldığında 4,7x’ten aşağı mı dönüyor, yukarı mı devam ediyor?
- Yeni yatırımların takvimi ve finansmanı. Barselona’daki 104,5 milyon avroluk yatırımın nasıl finanse edileceği ve Bahamalar’daki enerji tesisinin 2027’nin ilk yarısında devreye girip girmeyeceği. Bunun yanında yeni liman imtiyazları sonucunda finansman ihtiyacı ve nasıl karşılanacağı da önemli olacak.
Şu durumlarda yatırımımı yeniden değerlendiririm:
- Liman FAVÖK’ünün dolar bazındaki büyümesi iki çeyrek üst üste %5’in altına inerse,
- Liman FAVÖK’ünün dolar bazındaki yıllık büyümesi iki yıl üst üste %14’ün altında kalırsa,
- Net borç/FAVÖK 5,5x’i geçerse,
- Holding merkezinin borcu 2027 sonunda 2026 sonundaki seviyenin üzerindeyse,
- Hissedara dönen nakit (temettü + geri alım) bir önceki yılın altına düşerse.
GLYHO’nun üçüncü çeyrek sonuçları büyüme tezini ortadan kaldırmıyor. Ama açıklanan net kâr artışını da büyümenin kanıtı olarak görmemek gerekiyor. Artan finansman gideri, FAVÖK artışını şimdilik aşıyor.
Daha fazla limana sahip olmak yetmez. Bu limanların hissedara daha fazla nakit üretmesini de görmek gerekiyor.
Önümüzdeki dönem sonuçlarını bu ölçüyle değerlendirmeye devam edeceğim.
Saygılar.
Uyarı, Kaynaklar ve Yöntem
Uyarı: Bu yazı yatırım tavsiyesi değildir ve SPK’nın 6362 sayılı Sermaye Piyasası Kanunu çerçevesindeki yatırım danışmanlığı hizmeti olarak değerlendirilemez. Değerlendirmeler kişisel görüşlerimdir; benim risk toleransımı, vade anlayışımı ve finansal durumumu yansıtır. Hiçbir hisse için “al” ya da “sat” önerisinde bulunmuyorum. Piyasalar risk içerir; anaparanızı kısmen ya da tamamen kaybedebilirsiniz. Yatırım kararlarınızı kendi araştırmanıza ve gerekirse lisanslı bir yatırım danışmanıyla yapacağınız görüşmeye dayandırın.